心资本韩彦:从早期投资蓝箭、微纳,看商业航天的下一步 |心声VOICE
商业航天企业如何实现差异化破局?
商业航天企业如何避开同质化竞争?
今天看起来的投入负担,是否成为未来的竞争壁垒?
行业加速发展,投资人更关注企业的哪些能力?
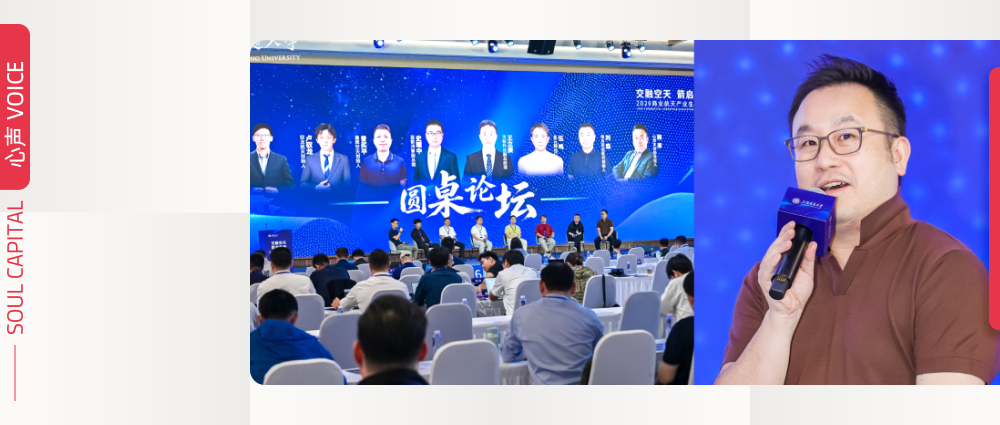
2026年9月20日,"交融空天 箭启新程——2026商业航天产业生态大会"在大零号湾科创大厦举行。本次大会由上海交通大学、闵行区政府作为指导单位,交大菡源资产、上海交通大学国家大学科技园主办。
在"向天图强,商业航天前沿技术与商业化路径"圆桌论坛上,心资本创始合伙人韩彦与商业航天领域的创业者展开交流,围绕商业航天企业如何实现差异化破局、构建竞争壁垒,以及面向未来的商业化路径展开。
作为蓝箭航天、微纳星空的早期投资人,韩彦在商业航天领域已有多年的投资经历。结合当年投资火箭和卫星企业的判断,他谈到了技术选择与长期壁垒,也分享了今天看商业航天企业时,对复购清单、成本曲线、融资节奏、量产能力和第二增长曲线的关注。
如何避开同质化竞争,构建壁垒和护城河?
韩彦: 蓝箭选择液氧甲烷时,国内主流还是固体和液氧煤油。当时,这条路更难、也更慢,但它为后续的火箭重复使用留出了空间。我们当时判断的,不只是三年后能不能入轨,而是十年后,火箭能以什么样的成本运行。
自建发动机公司、自建热试车台、自建智能制造基地。在2019年的投委会上,这些重资产投入是减分项;今天回头看,它们恰恰成了护城河。这就是重资产行业反常识的地方:早期看起来最不吸引人的投入,往往是后期别人最难复制的能力。
微纳星空,我们投的是另一个转变:卫星从"科研院所定制模式"走向"工业品批产模式"。过去是按项目一颗一颗定制,未来能不能有标准化的平台,让客户按需求选择,再实现批量生产?当时行业是"星多箭少",我们看中的,是微纳把卫星平台做成标准化产品、实现批量交付的能力。
复用时代对零部件的要求变了——从"一次性高可靠"变成"可检测、可标定寿命、可维修"。老玩家的能力模型不适配,这是新锐三年内唯一的窗口。而真正的降本不来自压毛利,来自有没有能力参与主机厂的方案定义、拿到设计变更权。
再往前看,投资人更关注什么?
韩彦:订单的质量 > 订单的数量。 要分清楚,客户是为了验证产品买一次,还是因为合作关系买一次,还是用过之后愿意继续买。同一个客户,会不会用自己的预算买第二次、第三次?这是判断产品有没有真正满足需求,最直接的信号。
第二,看成本下降的速度,不只看当前成本。 第二套产品比第一套降了多少?做到第十套,又能降多少?随着生产经验积累、工艺改进,成本是不是持续下降,要拿数据说话。重资产行业前期投入大,能不能越做越熟、越做成本越低,决定了这些投入能不能在后面持续产生回报。
第三,技术进展和融资节奏是否匹配。 这个行业很多时候不是技术做不出来,而是"技术还差18个月,钱只剩9个月"。一个需要五年才能完成的大目标,创始人能不能拆成几个阶段,每个阶段都拿出可以验证的成果,让投资人看清进展、判断价值?这也是商业化能力的一部分。
第四,从"做出来"到"做得出一百套"。 做出一套产品之后,能不能稳定地批量生产?产品合格率怎么样,能不能按时交付,零部件和材料成本能不能降下来,供应链能不能跟上?这些能力在商业计划书里往往看不清楚,但会决定企业能不能走下去。良率、交付准时率、BOM成本下降、供应链管理——这块能力在BP里几乎看不到,但决定生死。
第五,需求是不是真实,客户是不是过于集中。 今天的需求高度依赖两大星座和体制内采购。我们会问:在国家队体系之外,还有谁会买你的产品?第二条需求曲线在哪里?
所以,今天看商业航天,我们既看企业能不能朝着未来的技术要求建立壁垒,也看这些能力能不能变成持续的订单、更低的成本和稳定的交付。这个行业还有很多机会,关键是把技术、生产和融资的节奏匹配好,一步步把技术优势做成商业上的竞争力。
心资本成立于2022年,是一家专注于投资中国早期科技创业企业的风险投资基金。
心资本的团队主要由光速中国的创始合伙人、核心投资人以及来自产业的资深投资人组成。团队过往投资案例包括沐曦股份(688802.SH)、小鹏汽车(NYSE:XPEV,09868.HK)、满帮集团(NYSE:YMM)、商米科技(06810.HK)、速腾聚创(02498.HK)、Ambiq Micro(NYSE: AMBQ)、汉朔科技(301275.SZ)、信也科技(NYSE:FINV)、奇梦岛集团(NASDAQ:HERE),以及蓝箭航天、微纳星空、百川智能、运满满冷运、环世物流、樊登读书、蓝湖等。
心资本扎根中国,放眼全球,致力于早期陪伴和支持有潜力成为中国科技领域未来世界级公司的创业团队。心资本倡导"心"的价值,相信科技可以成为链接心灵的桥梁。心资本期待陪伴更多中国年轻企业家走向世界。