4000 家展商、19 万人,光电产业的四个变化|云启伙伴 X 2026光博会
AI 基建成为今年光博会最鲜明的主线
每年九月的深圳,都是观察光电产业变化的一个重要窗口。
9 月 9 日至 11 日,第 27 届中国国际光电博览会(CIOE 2026)在深圳国际会展中心举行。官方数据显示,展览面积 26 万平方米,4000 余家企业参展;三天到场观众 189,755 人,同比增长 32%。走完三天,一个直观的感受是:这届展会的重心,从“显示”更多转向了“AI基建”。
光通信和先进封装所在的展馆最为拥挤,1.6T、3.2T、CPO、NPO、OCS 几乎成为所有论坛绕不开的关键词。
云启在光电与半导体方向布局多年,这次我们的三家早期被投企业——诺视科技、青禾晶元、普莱信智能——也带着各自的新进展来到现场。本期「云启伙伴」,我们把这届展会上看到的几项行业变化,以及三家企业的最新进展整理出来,与您分享
云启观察
今年在展馆里,一个比较明显的变化是,大家谈得更具体了。 过去站在展台前,交流往往从参数开始:多少 PPI、多少尼特、精度做到多少。今年被反复问起的,则更多是交付周期、月产能和良率。尤其在光通信和先进封装相关展区,很多讨论已经从“产品能不能做出来”,进入到“什么时候能稳定交付”。
这背后,对应着几个正在发生的产业变化。
第一,产业竞争开始更多落到量产和交付能力上。
参数依然重要,但对于已经进入放量阶段的环节,客户关心的问题明显向后延伸了:产线什么时候开出来,月产能有多少,良率能不能稳定。部分头部厂商的订单已经排到明年,甚至开始讨论更远期的需求。技术能力之外,制造和交付正在成为新的竞争维度。
第二,NPO、OCS 等光互连新架构,正在从路线图走向工程验证。
NPO 的跨厂商互通演示,是这届展会比较有代表性的进展之一;OCS 也有一批国内厂商把整机方案带到现场。相比单一器件参数,更值得关注的是,产业链已经开始围绕组网、兼容、器件和封装形成更完整的方案。
第三,消费端的节奏仍然相对慢,但成本正在发生变化。
AR 展区依然很热闹,产品形态也越来越接近普通眼镜。不过从现场来看,消费需求还没有出现同等力度的起量。更确定的变化来自上游:光波导、纳米压印等环节的成本继续下降,为消费级产品进一步下探价格留下了空间。
第四,器件和设备厂商介入产业链的时间正在提前。
过去不少设备企业更多在量产环节进场,而这次能看到,它们已经更早参与到打样、验证和方案设计中。比如普莱信的 Fluxless TCB 设备,在 OCS 打样验证阶段就已经进入方案。随着光模块、OCS 等系统对精度、良率和一致性的要求提高,核心器件、封装和装备在整个方案中的重要性也随之上升。
三天,19 万人:
AI 基建成为今年光博会最鲜明的主线
CIOE 一年一届,是全球光电产业链少有的“全链条同场”:从材料、芯片、器件,到设备、模块和终端,八个主题展集中在同一个展馆群。 今年同期还并入了国际集成电路创新博览会(IICIE)和深圳国际电子展(elexcon),三展合计展览面积达到 32 万平方米。光电、半导体、电子三个产业,已经越来越难分开来看。
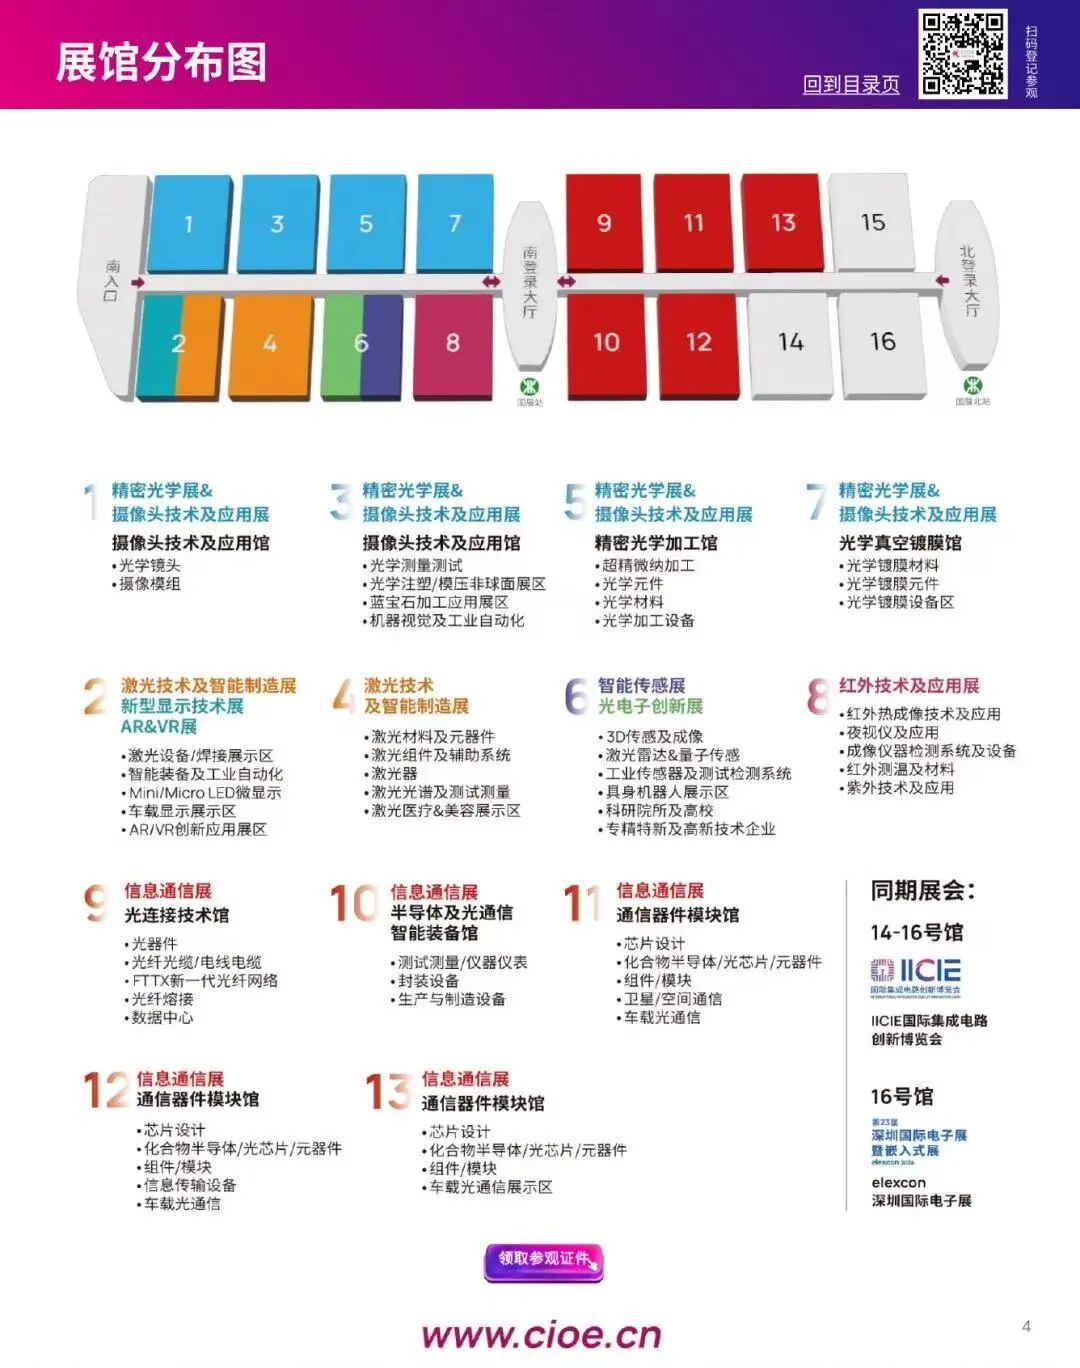
从展馆的分布,也能看到产业当前的几条主线:
- 2 号馆——新型显示技术展与 AR&VR 展联动,Micro-LED、硅基 OLED、光波导、纳米压印集中在这一片;
- 9—13 号馆——信息通信,覆盖 1.6T/3.2T 光模块、CPO/NPO、硅光芯片、光引擎、先进封装与测试设备;
- 6 号馆——智能传感与激光雷达;
- 10 号馆——半导体及光通信智能装备。
几届看下来,今年最明显的区别,是产业关注的重心发生了变化。
过去光博会最热的往往是“显示”——谁的屏幕更亮、更小、像素更密。今年人流最集中的地方变成了光通信。AI 算力需求把光互连推到了产业前台,1.6T 和 3.2T、CPO 与 NPO、光引擎与硅光芯片,成为几乎所有技术论坛绕不开的话题。
据公开报道,多家企业在现场谈到“紧缺”“缺货”“产能不足”,部分高速光芯片企业的订单排期已经延伸到 2027 年甚至更晚。
而在新型显示馆,讨论的重点也发生了变化:从单纯比较参数,逐渐转向产线、良率和交付时间点。
四个值得记住的变化
变化一:
NPO 和 OCS,从路线图走到了展台上 NPO 这边,几乎叫得上名字的光通信厂商都拿出了方案,3.2T、6.4T、7.2T 多款模组集中亮相。
比单一产品更值得关注的,是展会期间的一场跨厂商演示:IPEC 联合多家成员单位进行了 51.2T NPO 交换机互通测试——整机来自华为,光引擎来自海思,对端连接美团和快手的可插拔交换机。实测链路时延降低一个数量级,整机功耗下降 20% 以上。
对于一个新架构来说,能够与现有设备兼容组网,意味着客户不需要一次性替换整个网络,其产业化意义往往比单项指标更直接。据中际旭创在投资者交流中的预计,2027 年下半年起将有重点客户开始批量采购 NPO 产品。
OCS(光电路交换)的变化同样明显。
这项技术过去更多由海外云厂商在数据中心内部使用,国内公开讨论并不多。这一次,光迅科技、孛璞半导体、德科立、凌云光、广东三石园科技等一批公司都带来了不同技术路径的整机方案,光迅的 320×320 系统也在展台现场运行。
市场侧的信号也在增加:谷歌是这条路线较成熟的用户,国内华为昇腾 950 超节点已使用 OCS 进行机柜间互连;9 月初,西班牙硅光公司 iPronics 完成 1.25 亿美元 B 轮融资,英伟达参投。
变化二:
Micro-LED 从“在做”,走到“产线要通” 过去几年,展台上聊全彩 Micro-LED,大家说得更多的是“在做”“在验证”;今年,越来越多厂商开始给出具体的产线时间表。
其中一个长期难点是红光。
Micro-LED 要实现全彩,需要红绿蓝三色芯片。蓝光、绿光相对成熟,而红光由于材料体系不同,长期以来都是全彩 Micro-LED 产业化过程中较难解决的一环。
这次现场已经有厂商给出了比较明确的进展:秋水半导体展出了量产型 8 英寸红光 Micro-LED 模组,配套的 8 英寸混合键合产线计划今年 10 月通线;思坦科技的绿光模组峰值亮度做到 300 万尼特,已经进入量产交付;赛富乐斯的 6 英寸硅基 Micro-LED 产线也已实现量产。
另一个值得关注的变化,是展示方式。
今年展台上不再只是摆一颗芯片。镭昱、鸿石智能等厂商开始联合光波导企业,把显示芯片、光机和不同技术路线的波导组合起来,直接演示整机显示效果。
从提供单一器件,到越来越早地参与整机方案定义,本身就是产业化程度提高的一个信号。
变化三:
光波导成本继续下降
消费级 AR 的价格区间开始松动 光波导是 AR 眼镜成本较高的部件之一。今年这一环节出现的一些成本变化值得关注。
歌尔光学展出的纳米压印全彩光波导镜片,厚度 0.5mm、重量 3.2g,光栅区域透过率超过 94%,外观已经接近普通眼镜。
广纳四维则直接展示了一批搭载自家波导的市售 AR 眼镜。其纳米压印单片全彩方案,制造成本已经下降至主流刻蚀方案的三分之一甚至更低。
成本下降,很大程度来自工艺路线的变化。
过去几年,纳米压印逐步从替代方案进入更大规模的产业应用。天仁微纳的纳米压印设备已经可以在 200/300mm 基底上实现优于 10nm 精度的结构复制;璞璘科技今年交付了 8 英寸晶圆级纳米压印光刻机,在避开传统 DUV 光刻路线的情况下实现光芯片晶圆量产,制造成本降至 DUV 方案的约十分之一。
消费级 AR 真正走向大规模市场,仍然需要产品形态、内容生态和用户需求共同成熟。但至少在制造这一端,成本正在继续向下走。
变化四:
速率继续提升
先进封装与键合的重要性进一步上升 十号馆是这次展会里很值得停留的一个区域。
当光模块速率从 400G 走到 800G、1.6T,甚至更高的 3.2T,芯片和光纤之间怎么连接、连接后的性能能不能保持、批量生产的一致性如何,都会直接影响最终的良率和成本。
于是,“键合”和“贴装”这两个过去更多藏在产线深处的环节,开始被推到展台前排。
OCS 上也是类似的情况。
整机厂商之外,天孚通信、腾景科技、炬光科技、光库科技等一批企业带来了 MEMS 准直阵列、微透镜阵列、光环行器等产品。这些器件并不显眼,但按照展会现场分享的成本结构,核心器件与精密封装合计占 OCS 整机成本的大头。
当同一道工序被不同厂商反复提及,也说明先进封装和键合正在成为产业放量过程中绕不开的一环。
三家被投企业在现场
诺视科技|把芯片本身做扎实
📍 2 号馆 · 2C126
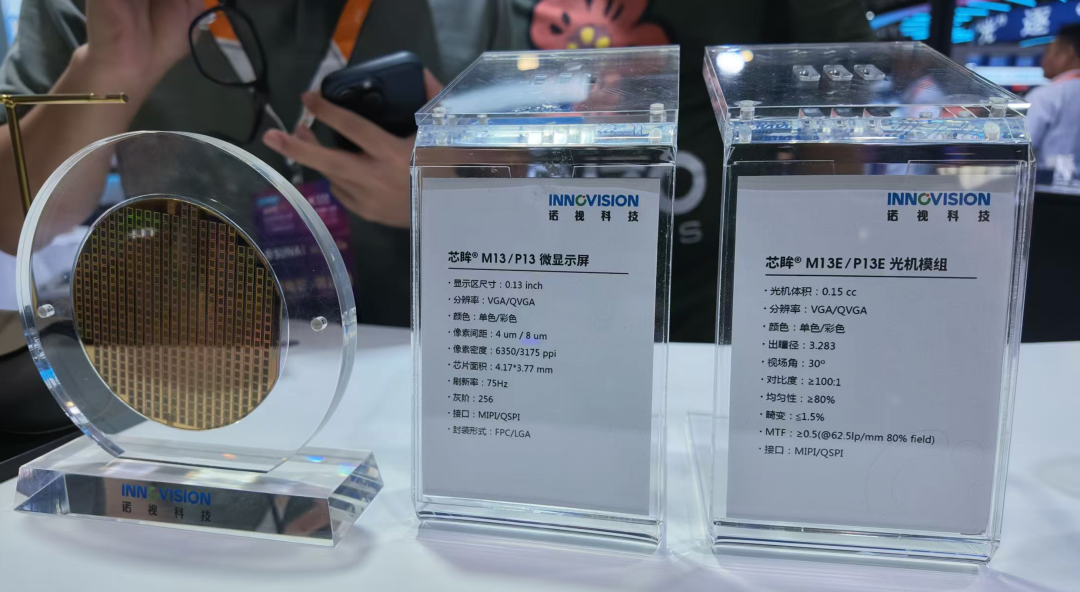
诺视这次展出的,是芯眸®系列四款产品:M06、M06E、M13、M13E,覆盖微显示屏芯片与配套光机模组。 其中最受关注的是芯眸®M06:像素尺寸 2.5μm,像素密度约 10000PPI。据公司介绍,这是目前全球最小的量产级硅基微显示产品,已经完成终端眼镜验证并实现量产交付。雷鸟 iO 就采用了 M06,再由终端厂商完成 AR 专用光引擎的集成。
除此之外,诺视今年还展出了芯眸®M13,以及红绿双色的 P13E 光机模组。
今年 6 月发布的芯眸®P13 走的是“单片多色”路线,用一块芯片同时提供两种以上颜色,针对单色显示在信息层级和复杂场景可视性上的局限。与主流“三色合光”路线不同,它试图直接从芯片结构层面解决多色显示问题。
诺视一直把重点放在芯片本身的一致性、良率和规模化成本上。技术上采用自研的 WLVSP®(晶圆级垂直堆叠像素,简称 VSP)路线,通过硅基衬底将 Micro-LED 工艺与集成电路堆叠工艺融合。
公司的生产布局也比较完整:总部位于苏州,同时在湖州设有芯片量产线,在珠海设有封装线,形成“一总部、多节点”的协同结构,并采用 IDM 模式,从专利布局、产品设计、研发、制造到封装测试进行全链条布局。
对于微显示芯片企业而言,将封装测试也纳入自有体系,意味着公司对良率、成本和交付节奏具备更强的控制能力。
今年公司在红光上也推进了材料体系的选择,采用砷化镓基路线并打通 8 英寸红光外延。如果后续工艺进一步走通,对规模化成本也会产生直接影响。
目前,公司的产品策略是“芯屏一体,显照融合”,产品线覆盖 AR/VR、HUD、微投影、数字车灯、光通信等场景。
青禾晶元|把“键合”做成一套完整方案
📍 10 号馆 · 10A21
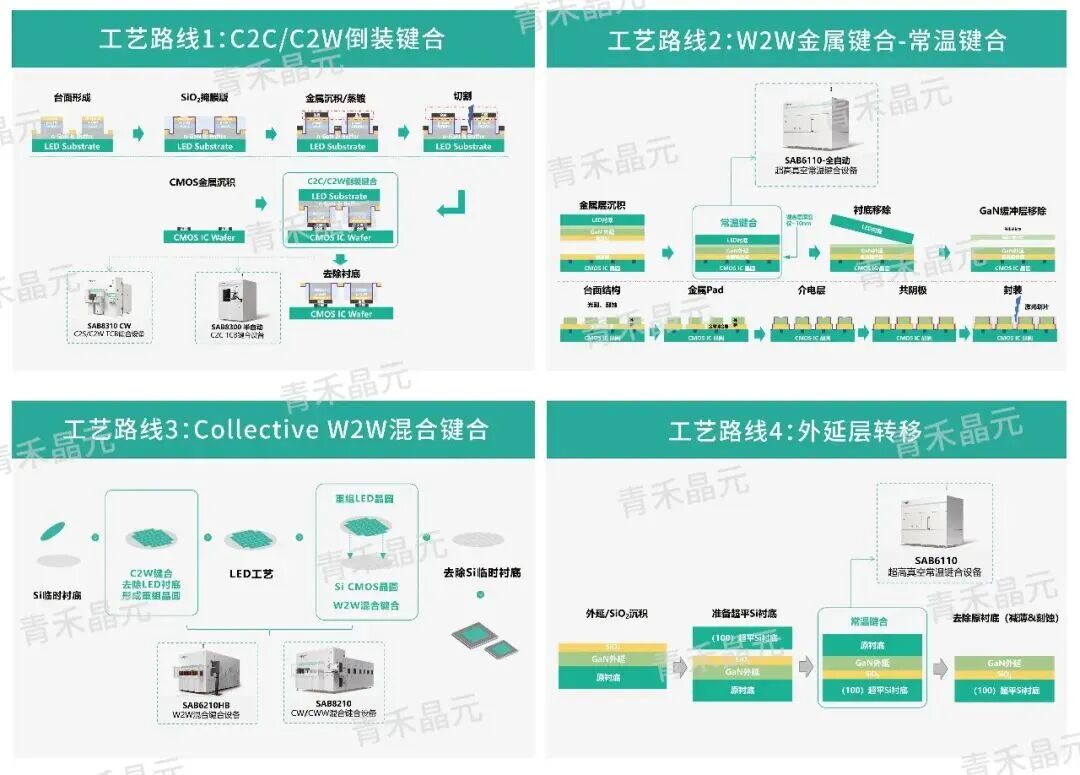
这次青禾展示了围绕不同应用场景形成的三大键合解决方案:
- 硅光异质集成:针对薄膜厚度均匀性、键合过程中的晶格与热失配、光散热损耗等痛点,提供超原子束膜厚修整(TRIM)与 C2W/W2W 异质键合的全流程方案;
- 2.5D/3D 先进封装:面向混合键合的精度、良率和效率挑战,以及大尺寸芯片 TCB 键合中的助焊剂残留问题,提供混合键合、Fluxless TCB 键合、临时键合及超原子束表面处理的组合方案;
- Micro-LED:针对晶圆尺寸不匹配带来的利用率损失、热膨胀系数不匹配导致的键合应力,提供倒装键合、热压键合、常温键合等多种路径,覆盖像素车灯、AR 显示、光通信等场景的量产需求。
公司的定位是“装备制造 + 精密工艺服务”双轮驱动,产品矩阵覆盖超高真空常温键合、亲水/混合键合、热压与阳极键合、临时键合与解键合,以及超原子束表面处理。
展会同期,集团联合创始人兼副总经理郭超还在 IICIE「先进封装与测试技术」论坛进行了《AI 算力时代下的先进封装键合技术》的主题分享。
从单机设备走向整线方案,也意味着设备企业开始更深地参与客户的工艺流程。设备能力、工艺经验和量产验证逐渐结合之后,其在产业链中的价值也会随之提高。
普莱信智能|光模块贴装环节的国产设备
📍10 号馆 · 10C21
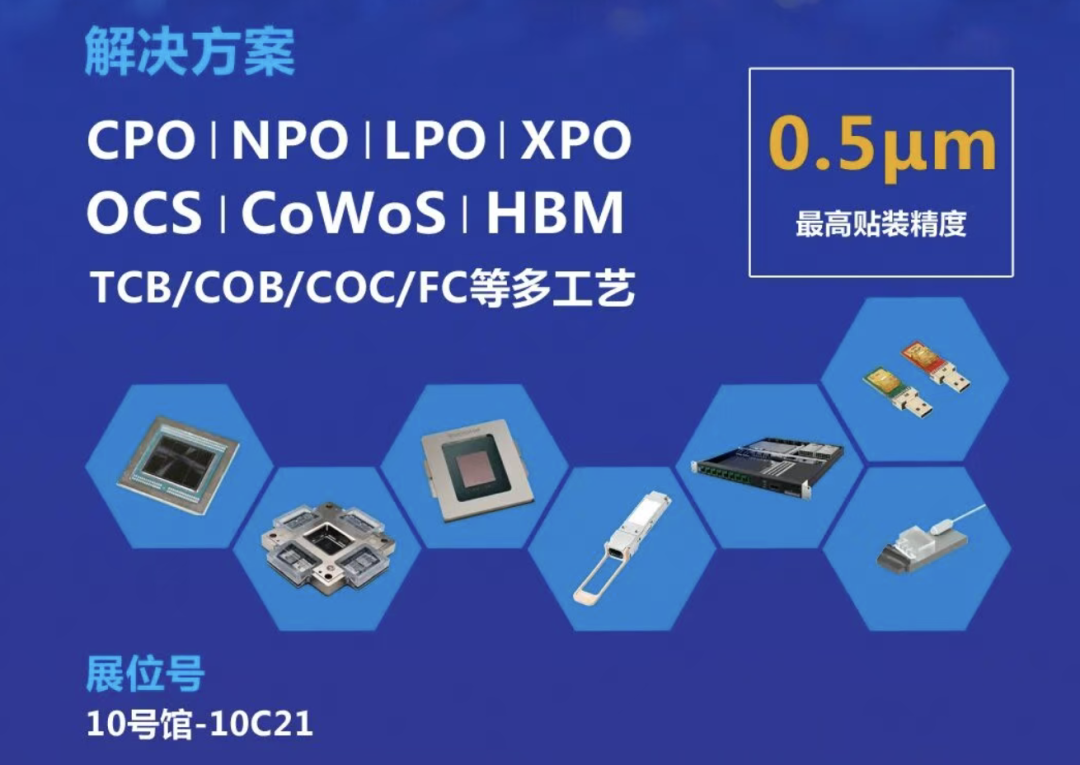
普莱信这次展出的四台设备,分别对应当前光通信制造中的几道关键工序:
| 设备 | 定位 | 关键能力 |
|---|---|---|
| Loong | Fluxless TCB 热压键合机 | 贴装精度 ±0.5μm,支持甲酸还原的无助焊剂 TCB 工艺,面向 CPO / NPO / OCS / CoWoS 封装 |
| EU406 | 在线型热压焊接共晶机 | 贴装精度 ±1.5μm,三吸嘴、左右双晶圆台、双共晶台,面向光模块与激光器的 COC 共晶贴装 |
| Light 2200 | 在线型超高精度固晶机 | 贴装精度 ±3μm,支持多芯片同时贴装,面向 800G / 1.6T 光模块的一站式贴装 |
| FAB120 | 光纤阵列贴装机 | 贴装精度 ±20μm,自动 Plasma 清洗、FA 光路校准、FA 尺寸测量、UV 固化与闭环力控,可替代至少 10 个人工 |
其中有两项进展值得单独关注。
一是光纤阵列(FA)贴装的自动化。
FA 贴装是光模块制造中难度较高、同时也比较依赖人工的一道工序:需要把研磨抛光完成的 FA 成品,以微米级精度对准到光芯片上,再完成永久固定。精度、力控、胶量和应力管理彼此关联。
过去这一步较多依赖人工,效率和一致性都受到限制。普莱信今年推出的 FAB120/FAB150,就是针对这一环节进行自动化。
二是 OCS。
今年 5 月,普莱信的 Fluxless TCB 设备 Loong 配合海外一家领先的 OCS 开发商,完成了全球首款基于硅光子学 CMOS 技术的 OCS 打样验证。
OCS(光电路交换)是数据中心网络侧的新方向,通过光路切换替代部分电交换,以降低功耗和成本。目前多数相关方案仍处在验证阶段。
从公司的能力基础来看,普莱信长期积累的是一套底层技术平台:运动控制器、伺服驱动器、直线电机、机器视觉均为自研,再向上延伸至半导体封装设备。目前,公司已经向全球前十大光模块厂商中的大多数批量供货,并入选国家级专精特新“小巨人”。
再补一个行业背景数据:光模块固晶/共晶机市场预计将从 2025 年的 16.6 亿元增长到 2030 年的 66 亿元,年复合增速约 19%;而面向 400G/800G/1.6T 高速光模块的高端固晶/共晶设备,目前国产化率只有约 20%。
需求在快速增长,国产替代空间也仍然存在;与此同时,这也是一个对精度、工艺积累和量产验证要求都很高的环节。
写在最后
三天展会结束,最值得记下来的,也许并不是某一个单项参数。
材料在往更大尺寸走,芯片在往更小像素走,光波导的成本继续下降,设备则向更高精度和更复杂的工艺环节深入。产业链上的每一个环节,都在向前推进一点。
这些变化最终会汇集到两个问题上:消费级 AR 还要多久真正走向规模市场,下一代算力基础设施又能以多快的速度落地。
CIOE 明年还会回到深圳。
到那时再看,今年展台上那些仍在“验证”“通线”和“扩产”的计划,或许已经变成新的量产数字。