和陈昱聊具身智能:泡沫可以拥抱,但制造业终究要算账|云启洞察 X 腾讯科技
真正缓慢而昂贵的变量,是现实世界中靠人一点点积累的数据
具身智能大概是当下讨论热度最高、估值分歧也最大的赛道之一。
云启从早期关注并布局多家具身智能上下游公司,我们的管理合伙人陈昱最近和腾讯科技「翎听 theSignal」聊了聊:
为什么资金仍然集中涌向具身、场景为什么慢慢收敛到物流和家政、世界模型到底是技术分水岭还是一个工具,以及为什么数据是这条赛道里最慢也最贵的变量。
以下内容摘编自腾讯科技「翎听 theSignal」栏目。
文|顾翎羽,编辑|苏扬
2026 年8月19日,宇树科技在科创板挂牌,股价触及1100元/股,市值超过4400亿元。截至9月11日收盘,报477.12元/股,市值1929亿元。
行业里,人形机器人的一个老问题被推回台前:当一个商业化遥远的行业开始接受二级市场定价,市场的想象力还能支撑多久?
云启资本管理合伙人陈昱并不认为一家机器人公司的短期股价表现,已经足以成为具身智能行业的晴雨表。在他看来,上市初期受到流通盘、交易结构和市场情绪等多重因素影响,短期价格与公司长期基本面之间并不同步。
陈昱是一位越过周期、至今仍活跃在在牌桌上的美元 VC,他从早年起持续关注 AI、智能驾驶和机器人,过往投资包括 MiniMax、自变量机器人、星尘智能、擎朗智能、睿尔曼智能、新石器、破壳机器人等。
近期,我和陈昱聊了聊外界担心似乎有降温趋势的具身赛道。我们对话从同一个问题的两面开始:为什么一个还没有进入日用阶段的行业,会迅速形成资本共识;又是什么,能让一家机器人公司在泡沫之后仍然留下来。
陈昱的回答可以概括为三点:单一公司的短期股价波动不会让一级退潮;泡沫可以被拥抱,但制造型公司最终仍要按制造业估值;判断公司不要看说什么,要看它拿出了什么。
在他看来,市场今天在交易的未必是具身智能的真实价值,有限流通盘下的二级股价更多映照情绪。一级市场的热度也不完全来自项目本身,而来自资金缺少替代去处。和二级一样,判断一级的热度还在不在,就看流动性。资金和技术概念都不能让公司坐稳头部,量产、供应链与交付能力才可能决定下一轮洗牌。
真正缓慢而昂贵的变量,是现实世界中靠人一点点积累的数据。
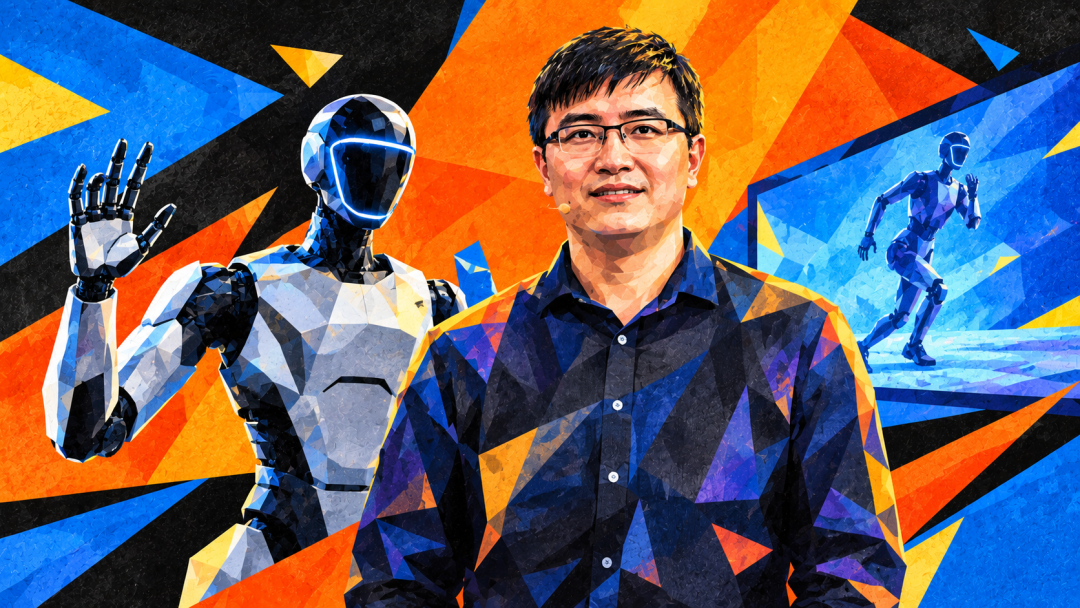
云启管理合伙人陈昱
股价先交易情绪
具身智能尚未被二级市场定价
顾翎羽:
这轮回落,对你来说意外吗?
陈昱:
如果从严格的财务指标来看,现在机器人公司的估值普遍都不低。宇树现在肯定还在锁定期,流通股数也有限。在这种情况下,少量交易也可能放大价格波动,很多时候更多反映的是市场情绪。
股票解禁之前,短期股价波动和公司真实基本面未必完全一致。我不会把现阶段的股价看得太重,等交易结构更充分之后再观察。
顾翎羽:
宇树上市,对行业究竟意味着什么?
陈昱:
从某种意义上说,它肯定是今年非常受关注的机器人上市公司。但一家公司的业务结构、技术路径和商业模式,很难完全代表整个具身智能行业。所以我觉得它的短期股价表现,对一级市场会有一定情绪影响,但还不足以成为整个行业的定价锚。
顾翎羽:
这轮交易里,谁能真正兑现收益?
陈昱:
账面回报和最终能够实现的收益是两回事,还要考虑锁定期、流动性和后续市场表现,所以需要更长时间来看。
钱会继续涌入
但泡沫终究要按制造业逻辑结算
顾翎羽:
为什么钱还是集中涌向具身?
陈昱:
因为现在赛道高度统一,和 10 年前不太一样。10 年前还有O2O、在线教育和其他方向;现在基本就是AI相关标的,没有其他,钱肯定又比10年前更多。
一级市场本质上是资产管理。募了这么多钱,必须在指定时间投出去;没有其他赛道可以选。现在大家高度集中在 AI、机器人、商业航天这些方向,无非是在这些赛道里怎么分配。
如果没有新的行业出来吸走流动性,这个状态就会一直这样。一级市场会持续很久;二级市场看宏观流动性,一级市场则要看有没有新的赛道可投。
顾翎羽:
这些估值已经脱离基本面了吗?和2021年相比,今天的热度有什么不同?
陈昱:
对,我们也不理解。但没办法,市场上就这么多流动性。上一个疯狂时期是2021年,但也没有这么疯狂。
具身第一轮就融很多钱,主要也是热度在。现在做出一个 Demo 的门槛比以前低了,市场也有一定的 FOMO 情绪。但真正把产品做好,做到泛化、稳定和交付,门槛依然非常高。
从融资数量来看,这个行业目前资本供给还是比较充足的。一个赛道短时间出现两三百家公司,本身也说明资金在高度集中。
顾翎羽:
明知很多项目可能做不出来,机构为什么还持续跟投?
陈昱:
不合理,但热门赛道里,资本很容易出现从众和抱团,这在过去很多周期里都发生过,比如共享经济和储能
基金本身有既定的投资周期和配置要求。当可投赛道高度集中时,资金自然会进一步向少数热门方向聚集。
有些人会主动把估值做高:估值定得很高,一看后面都是知名机构参与,又砸了这么多钱,大家会更容易把它视为头部明星项目,从而进一步形成跟投和抱团效应。
一个行业如果看清楚,估值就会理性;估值理性的话,这些估值都不能看了。
顾翎羽:
这就是你说的泡沫?早期投资人该怎样面对泡沫?
陈昱:
这就是泡沫。泡沫本身可以吸引更多人才进入这个行业,加速行业发展;泡沫也能让一些早期投资人赚到钱。
对早期投资人来说,更重要的是比市场更早识别趋势,同时保持投资纪律。泡沫会吸引更多人才和资源进入行业,也会加快行业的发展。
顾翎羽:
你如何给制造型机器人公司估值?
陈昱:
制造型企业就应该有制造型的估值。
我当然看好零部件公司,也投。但市场要先想清楚:它到底是制造业,还是有智能的东西?现在有的东西明显是制造业,却给了智能的估值,甚至比具身大脑的估值还夸张。
大脑公司做硬件,在中国相对容易。中国的硬件供应链已经比较成熟,本体的工程实现相对更容易。因此最终还是要看,它真正的核心壁垒来自制造能力,还是智能能力。零部件公司不是没有价值,只不过制造业就应该有制造业的估值。
顾翎羽:
上市会改写竞争格局,还是先约束公司自身?账面回报有多少能真正落袋?
陈昱:
我觉得上市不会直接影响行业格局。上市以后,公司反而会受到上市的拖累:股价的波动和影响会马上反映出来,很多时候公司的战略会受到影响。上市之前做什么都可以,上市以后所有东西都暴露在外面。
但股价会反过来影响一级市场。股价好,一级公司更容易融资;股价不好,一级公司就会垮掉。
现实还是骨感的。大家不能简单把账面回报等同于最终收益。上市之后还涉及锁定期、流动性和股价波动,真正能兑现多少,需要很长时间验证。
顾翎羽:
判断热度会不会退,你只看流动性吗?
陈昱:
就看流动性,和二级市场是一样的。整个一级市场可以拿来做投资的盘子有多大,这个最重要。
现在包括长期资金在内,一级市场仍然有持续的新增资金进入。
场景正在收敛
但 Demo 离“每天默认使用”仍很远
顾翎羽:
到今天,具身智能的场景开始收敛了吗?
陈昱:
具身最早出来是 2023、2024 年的一波。那时整个赛道还没起来,大家也不知道具身到底能带来什么,属于比较混沌的状态:技术路线不确定,场景不确定,大家都在摸索。
到现在,已经有两三百家具身公司,大家的故事开始趋同,都在讲世界模型。你会发现,场景其实在慢慢收敛。各家做得最多的两个场景,一个是物流,一个是家政。
这是大家愿意付费和尝新的场景。
顾翎羽:
为什么是物流和家政?聚焦场景会不会牺牲泛化?
陈昱:
这些高价值场景本身会倒逼具身去发展技术、解决问题。
家政里,泛化性很重要。场景多样,任务也多样,有收纳、清洁和烹饪。物流里,像自变量做分拣,要解决的是推理优化,不然效率上不去。平时具身机器人都是慢悠悠地做,视频都得加速才看起来正常;但到了特定或工业场景,推理速度、节拍性就很重要。
所以这些场景除了商业化,也在倒逼大家解决技术问题。到 2026 年,如果真的要再投具身,你得告诉我,你能不能在某个场景里做出彩来。一开始就要相对聚焦、确定。
场景本身也要求泛化性。比如家政场景,对任务和环境的泛化性要求也很高。
顾翎羽:
未来一两年,什么算真正落地?
陈昱:
我觉得离落地还远。具体的进展,都是大家会拿一些 POC 的单子。
今天你告诉我,可能除了自变量做包裹分拣这个场景,效率还可以达标以外,有哪一个机器人的操作效率达标?你总不能拖后腿吧。
顾翎羽:
所以多数进展仍是Demo?
陈昱:
很多Demo都是经过精心挑选和展示的,和真实环境下长期、连续运行还有很大差距。
顾翎羽:
你说的daily use,和今天的POC差在哪?
陈昱:
所谓daily use,是每天默认用这种解决方案,每天就是机器人在做这个事情。如果只是展示“你看我有这么多进展、我很牛”,这种Demo对融资可能有好处,但对实际终端用户没有那么大意义。
但真正等它每天都在用的时候,大家可能又觉得习以为常,这东西不性感了。就像自动驾驶,今天新车都有城市NOA;它走进千家万户时,行业反而不性感了。
顾翎羽:
为什么你对工厂场景不乐观?
陈昱:
节拍问题没解决。物流和工厂都属于工业场景,是有效率要求的。
工厂原来就有自动化方案。你要比自动化方案还厉害,或者做柔性部署。工厂对 ROI 非常敏感,能省一分钱就是一分钱。他不要求机器人有多高配、多牛;他不会为这个付额外成本,他想要的是刚刚好。
我举个物流小车的例子:为什么续航定在 200 公里,而不是像乘用车一样卷 300、500、800 公里?因为物流公司不会为多一公里续航多付一分钱。
世界模型只是工具
数据才是具身最慢的变量
顾翎羽:
世界模型是这一轮真正的技术分水岭吗?
陈昱:
对,但这只是个工具而已。就像自动驾驶一样,过去 10 年已经发展了四五波技术范式,后进者还有个优势:他不用浪费时间和钱在前面的路线上。
世界模型也不是终局。如果一家公司的壁垒只是‘世界模型’这个标签,我会比较谨慎。
我们投的企业都有能力做世界模型,但从来不标榜自己是做世界模型的公司。
顾翎羽:
只做模型,适合单独成立一家公司吗?
陈昱:
我不相信。做大脑,在不同时间段有不同技术路线可以选择。世界模型只是现阶段的一条重要技术路线。单纯做出一个世界模型本身,已经很难构成足够高的壁垒。
现在也有不少方案是基于开源视频模型,再加入物理约束和机器人数据进行训练,所以真正的差异还是要看模型、数据和真实场景怎么结合。
顾翎羽:
它在数据效率上,到底带来了什么?
陈昱:
世界模型本身就是想提高大家使用数据的效率。它对数据的使用效率已经比 VLA 高。世界模型和 VLA 不是矛盾的东西,可以结合起来做。它最初的想法,是把海量视频数据利用起来,一些常见、基础性的操作可以从视频里学习。
但机器人这两年能做的东西比前两年多,肯定不是单一因素造成的。数据量增加,其他学术进展也很多。
顾翎羽:
现在还会投具身数据公司吗?数据公司的故事为什么还没有结束?
陈昱:
看,但具身数据公司还处于相对初级的阶段,技术方案雷同。而大模型公司的数据采买已经不局限于语料数据,还有专家标注、用户轨迹、强化学习环境等,随着训练技术的迭代和应用场景的变化而不断进化,需要从业者对大模型训练有较深刻的理解。
数据会是一个长期存在的需求。现阶段具身智能的数据积累还非常早期,即使是头部公司,也大多还在百万小时量级。至少从我个人的判断来看,如果未来要进一步走向物理世界的 AGI,所需要的数据规模还会有数量级的提升,可能要达到亿小时级别。也正因为如此,随着模型能力、训练方法和应用场景不断演进,具身数据本身也会持续迭代。
顾翎羽:
从百万到亿级,数据积累能加速吗?
陈昱:
不会。真机数据,哪怕是一组几秒的数据,总是要人去做。哪怕用众包,也需要时间。具身数据积累起来,远比大语言模型数据慢很多。
这是一门存量但增长的生意,按照小时数来定义。现在收入可以做出来,但增长很有限,因为真的是靠人。人力堆出来的东西,一旦变成人力生意,就是线性增长。需求是真实的,只不过人力太重。
没有突然的技术跃迁
量产与交付才会重排座次
顾翎羽:
今天的具身,还存在让你震惊的技术跃迁吗?
陈昱:
最近倒没有,最近都是挺务实的公司。惊艳的公司,必然是在它那个时间点远远超前的。
你想2021年 MiniMax 和我讲多模态大模型时,那会给你一个震撼。现在很少能碰到这种。对我们来说,现在的科技都是连续发展的,很难有超出预期的东西。
如果泛化性突然变得特别强,或者效率突然变得特别高,你会很直观地捕捉到。但你没有看到。
顾翎羽:
为什么从Demo到交付,比大家想象得难?
陈昱:
从实验室到最后量产,中间还是有很大的gap。
有些上一代公司也在做人形,不是说它们没有尝试留在牌桌上。但要留在牌桌上,必然要推出符合这个时代的产品。产品能不能交货,供应链能不能拉起来,都是另一回事。
顾翎羽:
资金能让一家公司坐稳头部吗?
陈昱:
不是。永远都有洗牌的机会。比如新的技术出来,之前的公司就会挂掉。大模型出来之前,有一波搞NLP的公司、搞视频分析的公司就会挂掉。
上市以后可以做更大规模的融资,但资金优势并不代表能变成产品优势。
不看故事和估值
先看三笔成本与一份收入
顾翎羽:
在早期,产品雏形和创始人背景,哪个更重要?
陈昱:
我投人不是看背景,关键还是看他做出来的东西。早期不代表没有产品。从Demo你能看出一个大致水平。完全没Demo的,那叫PPT 融资;但不是所有都是 PPT 融资。
看AI公司,看来看去就是三样东西:算法、数据、基础设施。对应三个成本项:在人上花多少钱,在数据上花多少钱,在 GPU 上花多少钱。看这三个,基本就知道一个企业到底是真做技术还是假做技术。
有这么多数据、这么大参数量,就得有对应的 GPU 去处理。如果真正有大规模模型训练需求,对应的数据和算力投入是能看出来的。从这些投入规模,也能判断不同公司的研发阶段和投入强度。
顾翎羽:
高估值会在哪一刻变成压力?什么东西能证明一家公司在做真实工作?
陈昱:
如果估值明显高,压力会很大。如果只是几亿美元估值,我觉得谈不上压力。
最后就是看谁在裸泳。投资人对高估值创业者的压力是巨大的,他必须拿出匹配估值的工作出来。
不要看他说什么,看他拿出来什么。像自变量这样把做的东西坦诚拿出来的公司是少的:开源模型,物流做直播,家政即使知道自己做得不好,也去进家。大家对它做的工作是看得见、摸得着的。
投资人要清空经验
但不能失去判断人的手感
顾翎羽:
为什么你更愿意给年轻团队机会?大额融资会先帮到年轻人,还是先考验他们?
陈昱:
年轻的好处在于:第一,有冲劲,没有历史包袱;第二,相对来说在一线做最前沿的东西。
我在聊 AI 项目时很明显。我自己的感受是,年轻创业者通常更愿意直接进入技术细节,也往往离一线最新进展更近;一些有经验的创业者则更容易从过去的经历和资源出发。
你不给年轻人这么大笔钱,他怎么学?一定得先让他见过这么大笔钱,他才会慢慢学会怎么用。
但这种情况有两种:一种不会花钱,有钱会加速公司的死亡;一种非常理性,慢慢学会怎么驾驭和支配,后面公司会有比较好的结果。我觉得前者会更多,不会用钱的人会更多。
顾翎羽:
你如何防止自己错过下一代创业者?你说的“00 后小天才”和上一代创始人最不同的是什么?
陈昱:
保持敏感性。为什么我现在还会亲自聊项目,而不是坐在 IC 上面听?因为你需要保持手感。你得不停接触新的创业者,听他们讲东西,才会比较好地知道这个时代需要什么。创始人的风格这些年也一直在变。
00 后小天才的风格,第一是在学术上做出了至少能在国际上站得住脚的工作;第二是机会成本相对低,也更愿意长期投入一件自己真正想做的事情。
顾翎羽:
高估值的明星项目,你会直接不看吗?
陈昱:
如果只是绝对估值高,但天花板同样高的项目,我能接受,不过历史上真正跑出来的项目,早期融资时的估值也没有这么贵。历史一次又一次证明,不能只看他说什么,要看他拿出来什么。
顾翎羽:
如果错过这一轮科技爆发,代价是什么?
陈昱:
不可能每一年科技都是这么陡的斜率在发生。历史上有些基点,某些重要技术的发明会让科技快速前进一阵子;肯定也会有一阵比较平缓,然后等下一个基点爆发。
如果在科技快速发展时错过这场盛宴,本质上也是在被这个社会淘汰。