阿里把 AI 竞赛拉回最熟悉的战场
不争入口了?
算力|数据中心|水电煤|营收
1、
每年秋天的云栖大会,是阿里技术战略一年一度的正式表达,这次看完吴泳铭的分享,先直接说感受。
对比一年前,吴泳铭在演讲里 18 次谈到「Agent」,今年只谈及 4 次。明显感觉阿里在弱化「平台」这个定位,更强调「如何成为规模化供给的基础服务商」。
阿里进入为AI算账的逻辑。
因此,吴泳铭没有像去年一样论证 AI 的应用要长什么样,而把重点放在:1、未来为什么需要数量惊人的模型、芯片和数据中心?2、为什么只有阿里才能做成这件事?
因为「机器思考总量将达到人类思考总量的 1000 倍以上」——水电煤的供给是没有上限的。
2、
理解阿里这次的变化,需要理解阿里如何理解自己的优势:开源模型策略。
通义千问的全球下载量超 30 亿次、衍生模型超 30 万个,是全球最大的开源模型矩阵。至少在中美竞争中,开源是一把锋利的武器,持续稀释美国闭源模型的定价权。
由此构成「将互补品商品化」的逻辑:模型是互补品,云和基础建设是收费环节——在模型层扩大普及,收入沉淀在推理、存储、数据库、运行环境和运维。
类比电灯时代,模型是「便宜好用的灯泡」,真正赚钱的是「电网」。
吴泳铭在演讲里多次提到电网逻辑,阿里希望做成 AI 时代的水电煤,从而更强势地掌控供给与成本结构。
但这条逻辑有一个前提:商品化互补品的公司,通常要在另一个环节握有更深的利润池——谷歌有搜索广告,Meta 有社交广告,而阿里云本身就是承受价格压力的业务,相比广告利润,云的利润更薄。
3、
今年的演讲单独给自研芯片留了一大段。去年也提到自研芯片,但还是云基础设施的一部分。
通过今天的分享,外界第一次知道阿里即将发布的芯片具体到型号、集群规模(50 万卡)、出货量预期。吴泳铭把芯片比作「发电机」,Token 是电。
过去一年中国 AI 缺少发电机,导致供给瓶颈。根据财新的报道:2026 年第一季度,中国 AI 算力需求同比 +417%,供给仅 +128%,高端芯片「一卡难求」。
算力成为稀缺品,厂商必须提升「产能」。
但隐患也在,阿里在实际兑现芯片时可能会面对产能过剩——毕竟所有大厂都在投入,参考 2000 年的光纤泡沫。
4、
吴泳铭在演讲最后一句,提到一个数字:20GW,「2030 年,阿里云运营的全球数据中心规模超过 20 GW。」
PS:GW 是功率单位,1 GW 等于 1000 兆瓦,大致相当于一座超大型 AI 数据中心园区的用电规模——20 GW,可以理解成「二十座以上的巨型算力工厂」。
这是一个非常重要的信号。
按照业内常用测算口径:1GW 算力对应约 120 亿美元的年收入——20 GW 满产对应约 2400 亿美元/年的理论空间,其中七成多为外部客户收入,约合 1.2 万亿人民币。
根据这一路径外推,阿里 2032 年相关收入有望达到 3000 亿美元,年均涨幅约 48%。
但是,实现这个数字有三个前提:需求缺口持续到 2030 年之后;算力价格不随供给放量下行;预付模式可以规模化。此外,「先付钱、后用算力」的合同和与合作伙伴共建的数据中心,能把算力的回本周期压到 2.5 年(上一代云厂商建数据中心回本普遍要 5–8 年)。
5、
这场演讲整体听下来的结论:阿里的AI 战略从讲故事,变成算明账。
这背后是阿里对 AI 竞争理解的变化。
如果千问或者任何一个阿里旗下的产品全球下载量第一,能否构成竞争优势?
我理解,阿里认为不行。
任何应用都可以部署到其他云服务或本地服务器,构成优势是更好且更便宜的全栈服务,从模型架构、芯片、网络到推理系统。
对阿里而言,最理想的客户行为是先用开放模型做出产品,再把持续运行交给云——模型承担获客功能,生产环境承担收费功能。
所以本质上,阿里的战略意图是争取一门规模更大的业务,但又是一门价格持续承压的业务。
这是挑战,也是考验。
6、
值得注意的是,本次吴泳铭演讲有个耐人寻味的留白,他没说。
假设未来「入口」不在阿里,阿里能否凭借成本、性能和生产环境服务,成为客户难以替换的基础供应商?
历史上,只有开源、没有入口的公司更接近 Red Hat——一门好生意而已,基础设施商的命运往往由需求方的集中度决定。
那么接下来的几个季度,阿里有几组数据值得关注:旗下的应用能否有效转化为付费云;全栈协同能否真的帮客户降低成本;新增算力能否在合理周期内产生现金回报。
7、
从 2025 年到 2026 年,吴泳铭两次演讲的叙事变化只是水面上的部分。
水面之下是过去一年,阿里 AI 业务经历了公司史上密度最高的震荡。
移动互联网时代,阿里由于自身业务的特点,组织变革的主线一直是分权:让离客户最近的人做决定;但 AI 是人才密集型和资本密集型的业务,不是流量资产:当通义实验室做模型、阿里云卖 MaaS、千问做 C 端、钉钉做企业服务,算力与资源在内部被重复消耗。
今年 3 月,阿里成立 ATH(Alibaba Token Hub)事业群,整合所有 AI 业务,由吴泳铭直管,核心目标:创造 Token、输送 Token、应用 Token。
6 月,通义大模型事业部与未来生活实验室合并为 Token Foundry 事业部,仍由吴泳铭直管。
短短一个月内两次集团级架构调整——ATH 事业群与集团技术委员会,在阿里史上绝无仅有。
同期,吴泳铭也形成集团 CEO、云 CEO、淘天 CEO 加技术委员会组长的多重身份,AI的业务汇报链路被压缩到最短。
7 月,阿里发布千问办公,被普遍视为在 AI 办公入口战场上对字节飞书、腾讯 WorkBuddy 的正面对攻。
再到 9 月,吴泳铭在云栖大会的这次演讲可以理解为经历一整年调整震荡之后,阿里拿出了集团作战图,战场被收拢在:在 AI 时代,阿里用什么组织、什么资本结构、什么商业模式参与竞争。
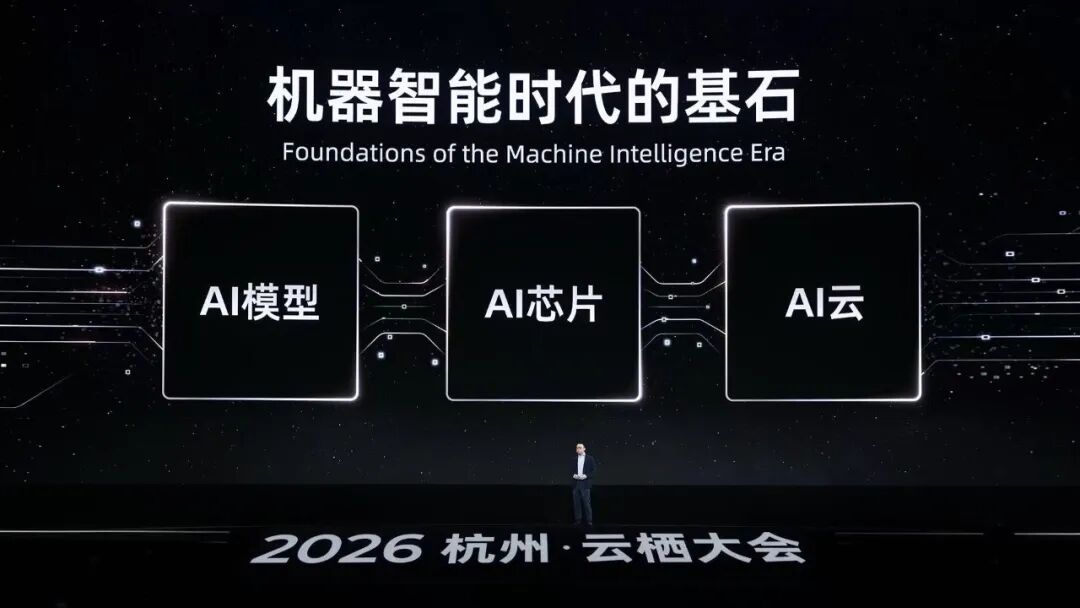
答案是向其他公司的 AI 生意提供模型、计算和运行环境。三个基石是AI 模型 + AI 芯片 + AI 云。
这一变化,又拉回阿里最擅长的战场。
8、
AI 大战进入 2026 年,阿里、腾讯、字节三巨头呈现出明显不同的战略选择。背后是三家的主要收入来源不同,AI 投入的回收路径也不同。
腾讯过去一年收入约 7518 亿元,最大收入还是游戏和社交网络(3000 亿元以上)。它的优势是拥有一条更短的 AI 回收路径,即存量改造,在既有流量与交易关系上提高变现效率:腾讯 2026 年二季度营销服务收入同比 +22%,本土游戏同比 +17%,都来自 AI 提效。
腾讯的 AI 战略是风险最低的,但 AI 仍是腾讯的「成本中心 + 效率工具」,同时腾讯还在追赶模型。
字节的路线很明确——争夺 AI 时代的用户入口:广告客户需要更便宜的内容,平台需要更多更优质的内容。所以字节一方面提供视频生成与创作工具,增加内容供给;一方面由火山引擎向企业出售模型与云服务,同时把 AI 嵌进现有的推荐系统和电商服务,提升变现效率。
此外,字节还在不断探索硬件,希望掌握下一代交互界面。这也意味着字节在用利润换战略入口——2025 年字节的净利润同比下滑超 70%。不过,入口一旦握在手里,对云厂商的压价能力反而最强。
阿里赌的是基础设施——智能将成为 AI 时代的水电煤,阿里也是三家中唯一把 AI 做成独立收入曲线、并公开财务目标的公司。
从 2025 年到 2026 年的一年间,阿里云增速从 26% 左右升至 45%,AI 收入连续 12 个季度三位数增长,自研芯片进入 650 家客户。
9、
吴泳铭横跨两年的两场演讲,也伴随外部日益焦灼的环境变化。
外部封锁加速了中国算力自主的闭环,中国 AI 芯片自给率从 2021 年约 10% 升至 2026 年约 41%——英伟达在中国的 AI 芯片份额预计跌至 8%;黄仁勋 4 月还在呼吁中美 AI 对话,随后 5 月承认已将中国市场「基本上拱手让给」中国公司。
中美的 AI 竞赛正在走向「两个完全平行体系」,中国以完整的工业场景和电力基建把「AI+制造」「AI+供应链」做深做透。
未来三到五年最可能的情况是:美国在尖端模型与芯片上保持领先,中国在应用渗透、产业融合和算力上自给自足。
各自安好。
10、
回到开头,2025 年,吴泳铭讲的是「未来」;2026 年,开始讲「如何赚钱」。
巨头与巨头之间的竞争也因此有了更深一层的下探:模型决定能力边界,芯片决定供给,开发者生态决定技术如何进入真实业务,也许不必在每项测试上都拿第一。
足够好的全栈能力、可接受的价格、可部署的方式,也能改变竞争格局,且赚到钱。
前提是把「够好」做成行业标准。
AI闹正在寻找撰稿人和实习生
如果你好奇AI浪潮里的人和事情,善于写作
邮件内容包括:1、个人介绍;2、 相关文章;3、最喜欢AI闹的文章
提供有竞争力的稿酬,专业的编辑指导
期待与你一起开闹