斯坦福2025 AI Index报告出炉,有哪些值得关注的发现|Hello Tech
一文梳理2025 AI Index核心内容
斯坦福大学HAI(Human-Centered Artificial Intelligence)近日发布《2025 AI Index》报告,对AI领域的发展进行了系统的梳理。报告指出,2025 AI Index是HAI迄今为止最全面的指数,并发布在眼下这个重要时刻,AI 对社会、经济和全球治理的影响正不断增强。
这份长达400多页的报告涵盖了研发、技术性能、负责任的AI、经济影响、科学和医疗、政策、教育和公共舆论等主题,信息量爆炸,我们为大家划了一些重点。
报告显示,过去一年,中国在大模型领域迎头赶上,中国受访者对AI的认知度、信任度和热情也处于全球最高水平,中国科技的崛起势不可挡。
顶尖大模型之间的差距显著缩小
在开源vs.闭源、中国vs.美国以及性能指标等多个维度的对比上,顶尖大模型之间的差距都在缩小。随着大模型能力的提升和推理成本的降低,AI Agent初露锋芒。
1. AI基准测试得分飙升,表现逐渐接近人类
AI 掌握新基准的速度越来越快。2023 年,AI 研究人员引入了几个具有挑战性的新基准,包括 MMMU、GPQA 和 SWE-bench,以测试AI系统的能力上限。2024 年,AI 在这些基准上的表现有了显著提高,MMMU 和 GPQA 分别提高了 18.8 个百分点和 48.9 个百分点。在 SWE-bench 上,AI在 2023 年只能解决 4.4% 的编程问题,这一数字在 2024 年跃升至 71.7%。
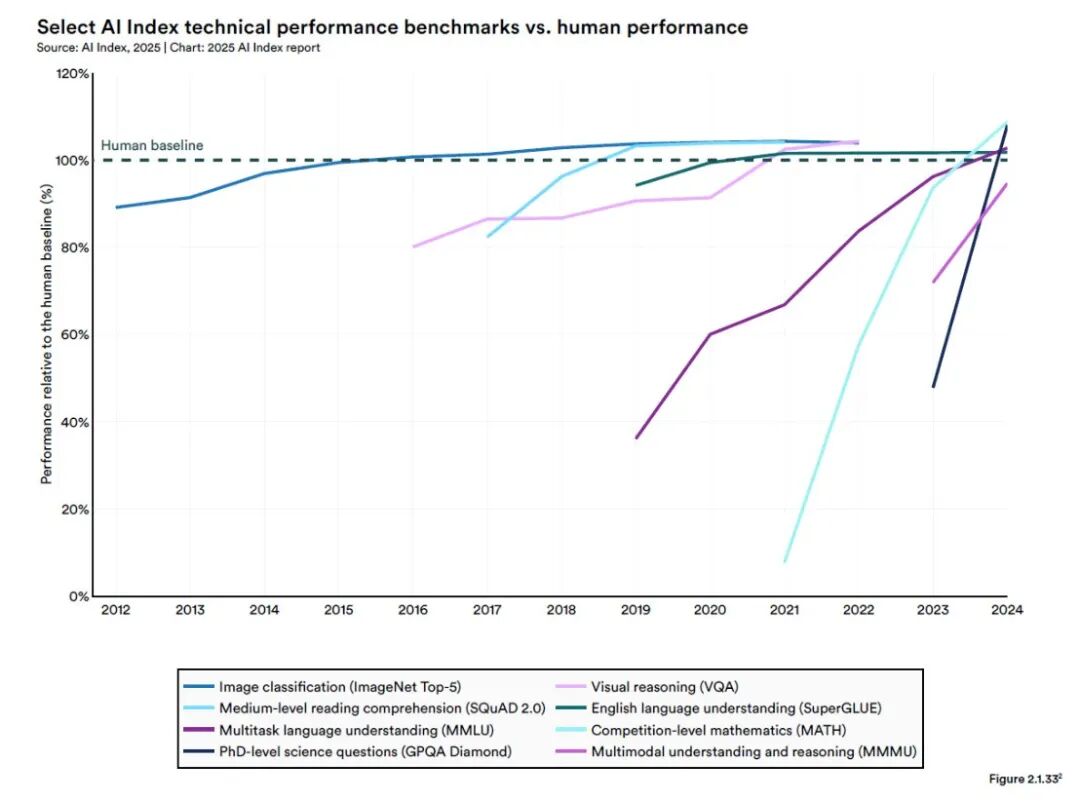
除了基准测试,大模型在生成高质量视频方面也取得了重大进展。某些情况下,AI Agent在限时的编程任务中甚至比人类表现得更出色。
2. 开放权重模型迎头赶上
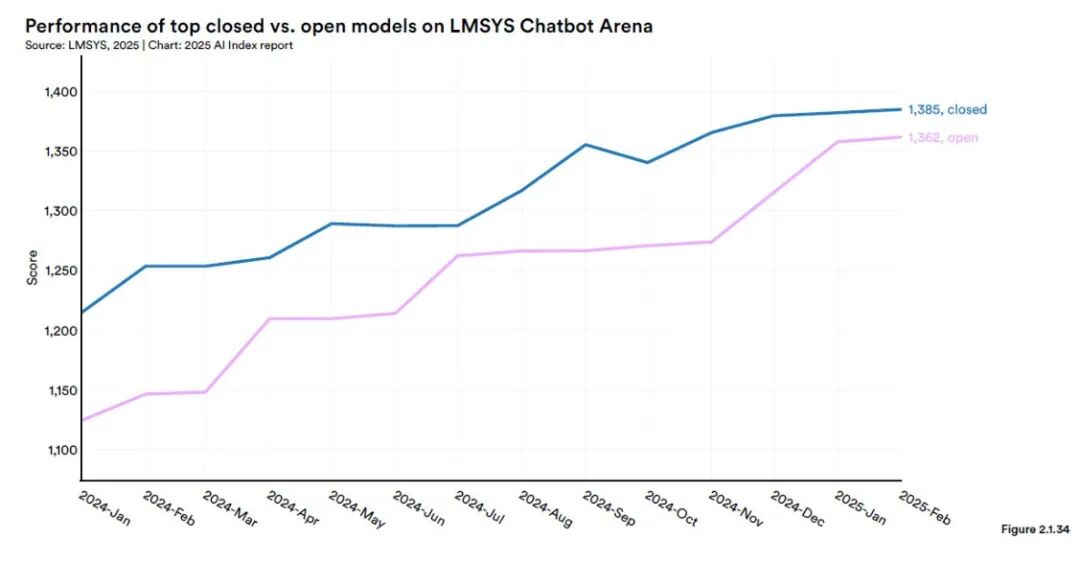
去年的 AI 指数显示,领先的开放权重模型明显落后于封闭权重模型。到 2024 年,这一差距几乎消失。2024 年 1 月初,领先的封闭权重模型在 Chatbot Arena排行榜上的表现比开放权重模型高出 8.0%。到 2025 年 2 月,这一差距缩小至 1.7%。
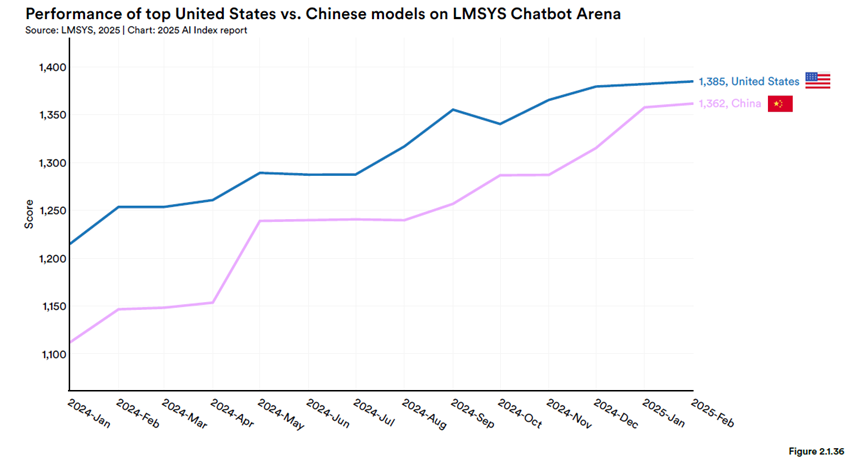
3. 中美模型间的差距显著缩小
2023 年,美国大模型的表现明显优于中国模型,这一趋势已不存在。2023 年底,中美大模型在MMLU、MMMU、MATH 和 HumanEval 等基准测试上的性能差距分别为 17.5、13.5、24.3 和 31.6 个百分点。2024 年底,这些差距已缩小至 0.3、8.1、1.6 和 3.7 个百分点。
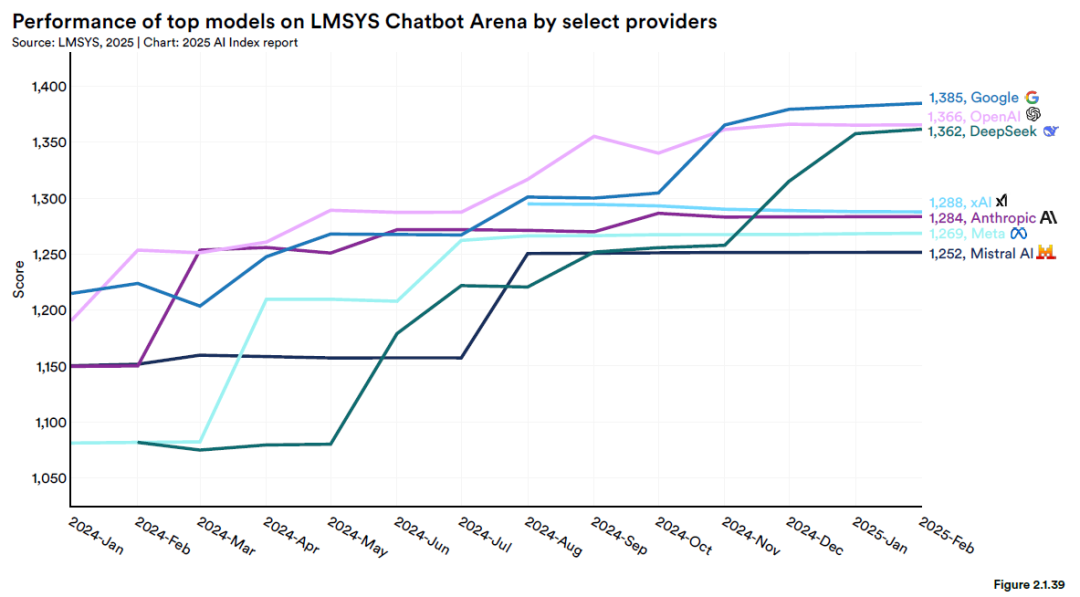
4. 顶尖大模型的性能差距缩小
在去年的 AI 指数报告中,Chatbot Arena 榜上排名第一和第十的模型之间的 Elo 分数差异为 11.9%。2025 年初,这一差距缩小至 5.4%。排名前两位的模型之间的差距也从 2023 年的 4.9% 缩小到 2024 年的 0.7%。AI 领域的竞争日益激烈,出现越来越多高质量的模型。
5. 大模型的推理成本大幅降低
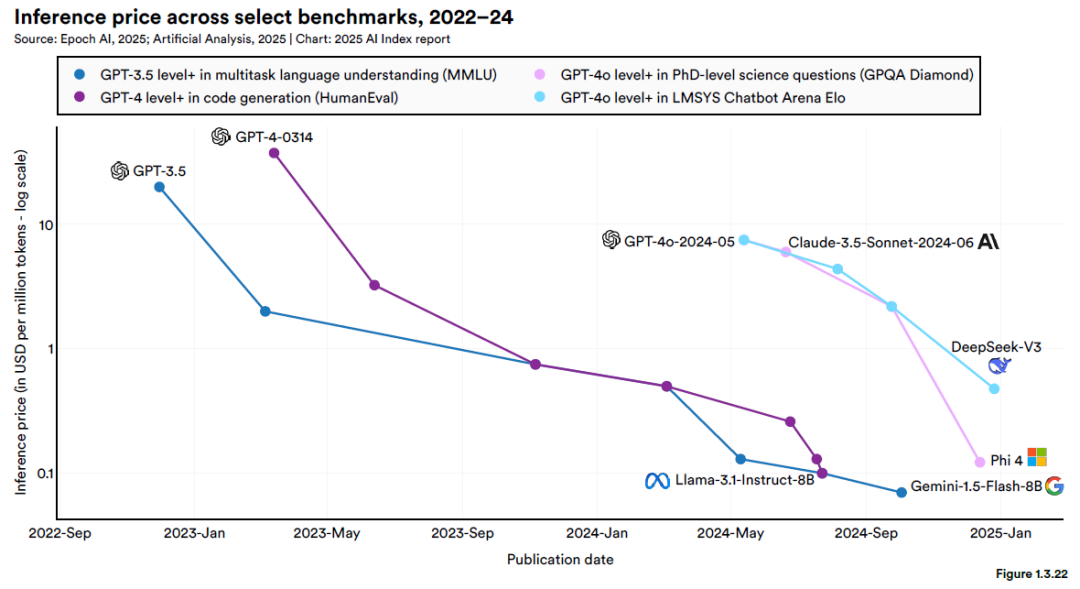
AI 模型的推理成本越来越低。在MMLU中与 GPT-3.5得分相当的 AI 模型,其查询成本从 2022 年 11 月的每百万token 20.00 美元,降至 2024 年 10 月的每百万token 0.07 美元(Gemini-1.5-Flash-8B)。根据任务的不同,推理价格每年的下降幅度在 9 到 900 倍之间。
6. AI Agent初露锋芒
2024 年推出的 RE-Bench 引入了一项严格的基准,用于评估AI Agent的复杂任务。在较短的时间(两小时)设定中,顶级AI系统的得分比人类专家高出四倍,但随着时间的增加,人类的表现超越了AI。Agent在编写 Triton 内核等特定任务中,与人类的专业度已相差无几,并能以更快的速度和更低的成本交付结果。
AI投资热蔓延,中国在工业机器人领域保持主导地位
全球的AI投资额和普及度都创新高,AI正在提高生产力,但对公司的降本增效还有很大的提升空间。硬件层面,中国工业机器人安装量超过了其他国家的总和,同时,人们越来越重视把机器人部署到与人打交道的场景中。
1. 全球AI领域的投资创历史新高
全球人工智能投资创历史新高,增长了26%。2024年,企业对人工智能的投资达 2523 亿美元。AI行业在过去十年中经历了急剧的扩张,自 2014 年以来,AI领域总投资的增长超过 13 倍。
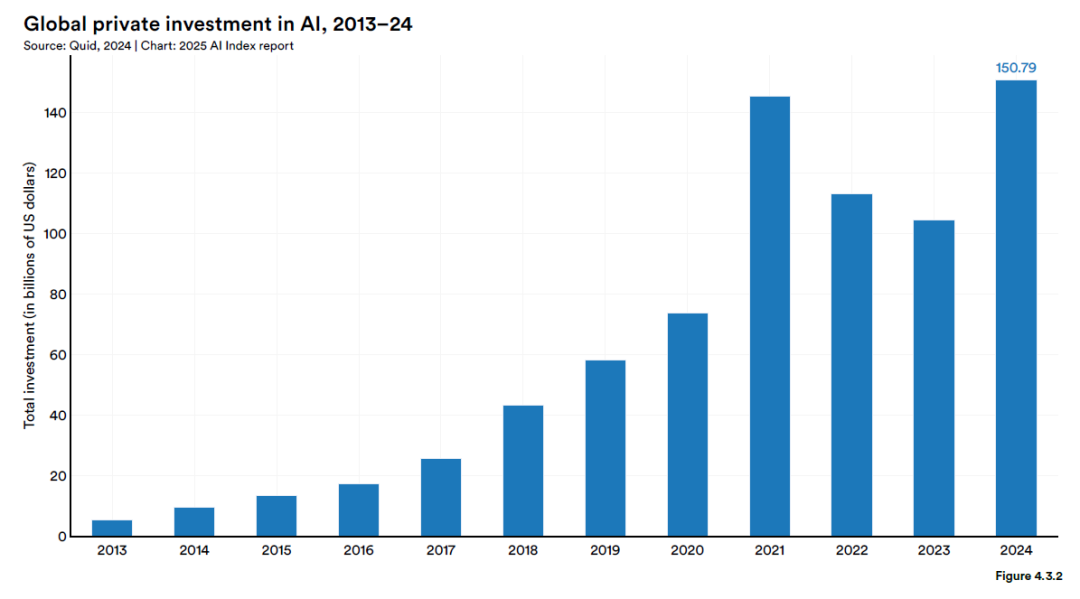
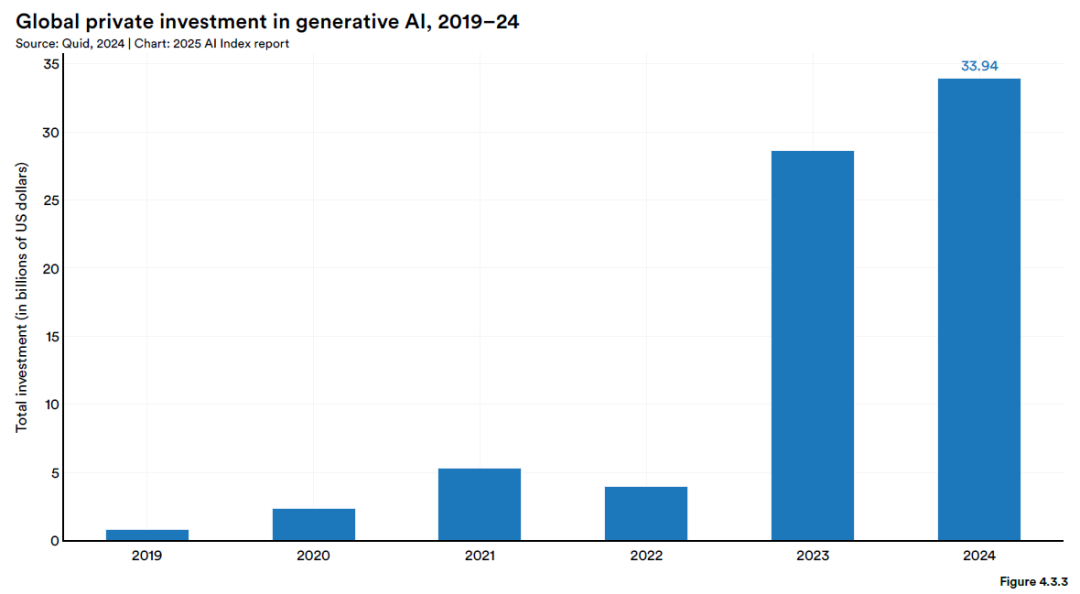
对生成式AI的投资激增,目前占所有AI相关投资的 20% 以上。2024 年,生成式AI领域的投资达到 339 亿美元,比 2023 年增长了 18.7%,比 2022 年的水平高出 8.5 倍以上。
美国在AI领域的投资最多。2024 年,美国AI投资金额达到 1091 亿美元,中国以93亿美元位列第二,英国(45亿美元)位列第三。在生成式AI领域,美国在该领域的投资比中国、欧盟和英国的投资总额高出 254 亿美元,2023 年这一差额是 218 亿美元。
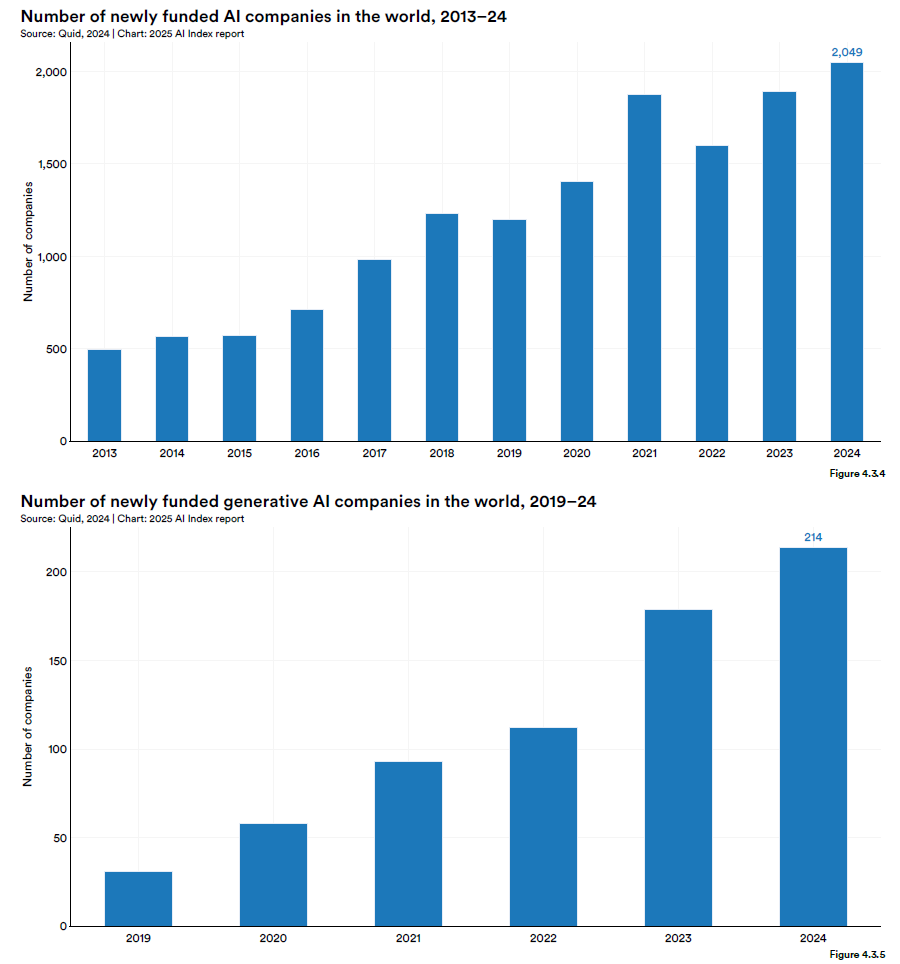
2024年获得融资的AI企业数量升至2049家,比上年增长8.4%。其中,生成式AI领域获得融资的企业数量显著增加,全年共214家初创企业获得融资,较2023年的179家和2019年的31家有大幅提升。
2. AI普及度提升,但大多数公司对AI的使用仍处于早期阶段
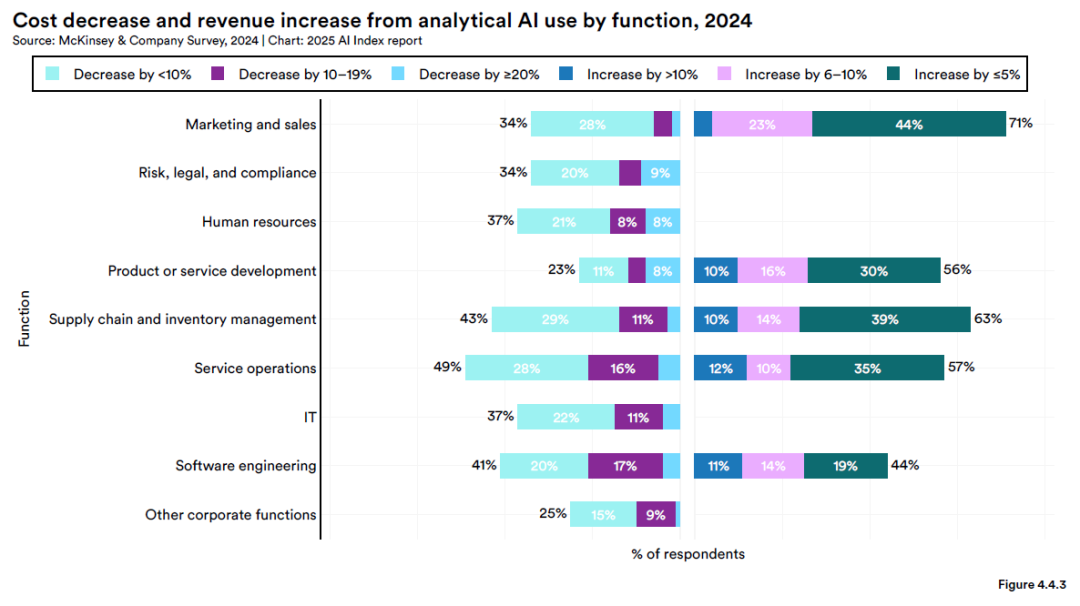
2024 年,报告受访者中使用AI的比例从 2023 年的 55% 跃升至 78%,但对公司的降本增效还处于较低水平。大多数受访者表示AI节省的成本不到 10%,收入提升方面,在销售、供应链管理、服务运营领域,分别有71%、63%和57%的受访者表示在该领域使用AI有助于提升收入,但最常见的收入提升率低于 5%。
按地区来看,AI的使用率出现明显变化。北美的AI使用率达82%,保持领先地位。中国在AI的使用方面升至75%,比2023年增加了27%,取得了最高的年度增长率。
3. 协作和互动机器人安装更加普遍,中国在工业机器人领域保持主导地位
2017 年,协作机器人仅占所有工业机器人新增安装量的 2.8%,到 2023 年,这一数字升至 10.5%。除医疗机器人外,2023 年所有应用类别的服务机器人安装量均有所增加。这一趋势表明人们越来越重视把机器人部署到与人打交道的场景中。
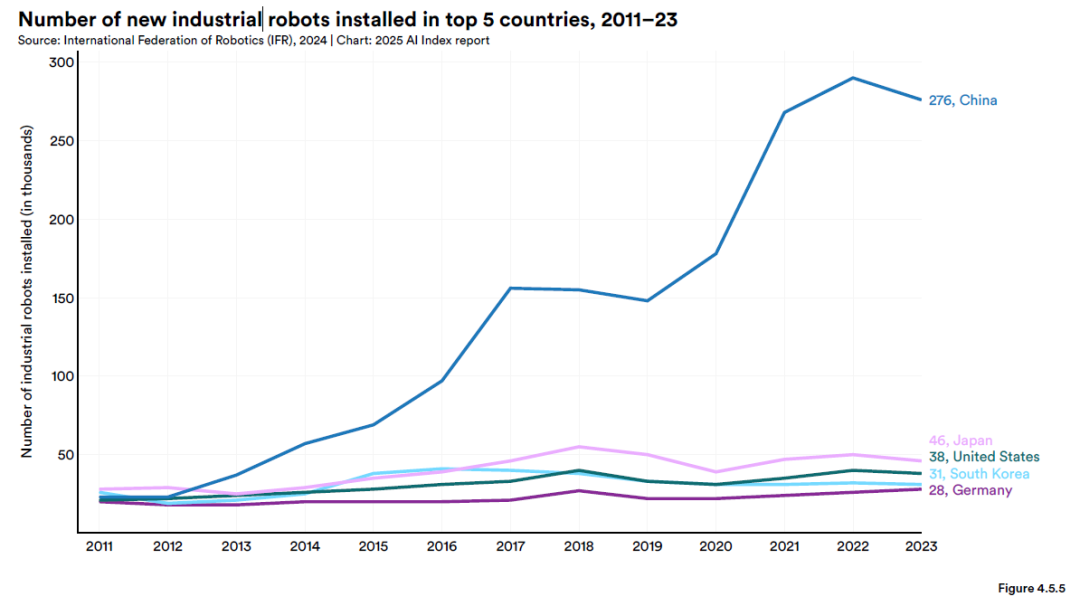
2023 年,中国安装了276,300 台工业机器人,是日本的 6 倍,美国的 7.3 倍。自 2013 年超过日本(当时中国的安装量占全球的 20.8%)以来,中国在全球工业机器人安装量的份额已升至 51.1%,超过世界其他国家的总和。
AI正加速医疗和科学的发展
AI 正在成为推动科学进步和变革医疗实践的关键力量。
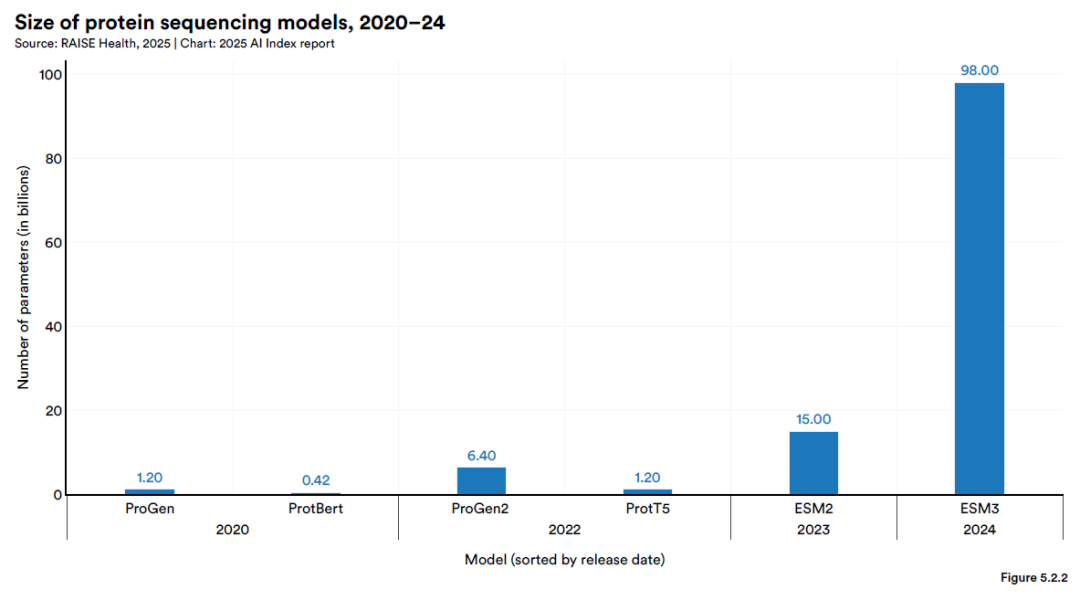
更强大的蛋白质测序模型: 2024 年,涌现出AlphaFold 3 和 ESM3 等新一代蛋白质序列模型,它们规模更大、性能更强,极大地提高了蛋白质预测的准确度。这些模型不仅推动了生物学的基础研究,也为药物设计和合成生物学开辟了新路线。
临床任务表现及应用:一项新研究发现,GPT-4 在诊断一些复杂临床病例方面的表现优于医生。还有研究表明,AI 在癌症检测和高风险患者的识别方面超越了医生。此外,FDA 批准的 AI 医疗器械数量呈爆炸式增长,从 2015 年的 6 个增至 2023 年的 223 个。
合成数据在医学领域的前景:2024 年发布的研究表明,AI生成的数据可以帮助模型更好地识别健康的社会决定因素,在保护隐私的情况下更好的预测临床风险,并促进新药化合物的发现。
公众对AI带来的改变持更加积极的态度
全球范围内,公众对AI的态度都更加积极,不同地区之间存在显著差异,中国受访者对AI的认知度、信任度和热情最高。
2024年,全球有67%的受访者表示“对AI有良好理解”,66%的受访者认为“AI将在不久的未来深刻改变日常生活”。认为AI驱动的产品和服务“利大于弊”的全球人口比例略有上升,从2022年的52%增至2024年的55%。其中,英国、德国、美国、加拿大和法国等以前更持怀疑态度的国家增幅最大。
关于AI产品和服务的调查中,中国受访者对AI的认知度、信任度和热情最高。80%的受访者表示“对这些产品和服务感到兴奋”。相比之下,仅58%的美国受访者认为“AI将在未来3到5年深刻改变生活”。
与2023年的调查结果类似,亚太、欧美等地区对人工智能的乐观程度存在显著差异。在中国(83%)、印度尼西亚(80%)和泰国(77%)等国家,绝大多数人认为AI产品和服务带来的好处大于坏处,而在加拿大(40%)、美国(39%)和荷兰(36%),只有少数人持这种观点。
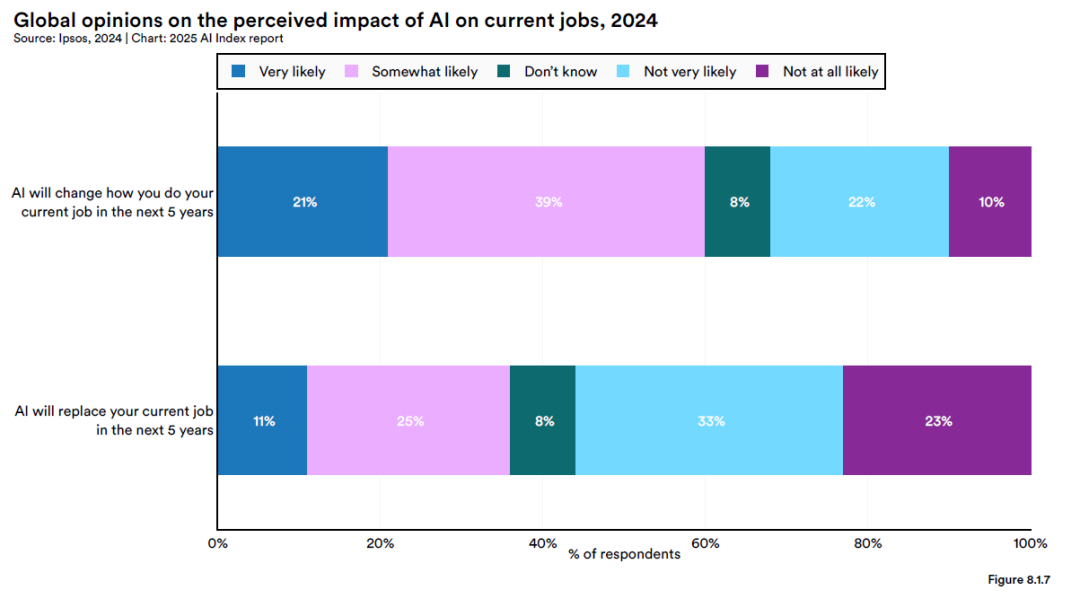
受访者们预计AI将重塑工作,但对被取代的担忧仍处于较低的水平。全球范围内,60% 的受访者认同AI将在未来五年内改变人们的工作方式,36%的受访者认为AI将在未来五年内取代他们的工作。
报告原文:https://hai.stanford.edu/ai-index/2025-ai-index-report